Domain heißer-chat.de kaufen?
Wir ziehen mit dem Projekt
heißer-chat.de um.
Sind Sie am Kauf der Domain
heißer-chat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heißer-chat.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Kunstkritik als Konversation, Fachbücher von Florian BreitkopfDas Fachbuch "Kunstkritik als Konversation" von Florian Breitkopf untersucht die Rolle fiktionaler Ausstellungsgespräche in deutschsprachigen Periodika des frühen 19. Jahrhunderts. Es wird aufgezeigt, wie diese inszenierten Unterhaltungen von bürgerlichen Besucherinnen und Besuchern der Akademieausstellungen in Berlin und Dresden zur Entstehung der modernen Kunstkritik als Publikums- und Laienkritik beitrugen. Die Studie beleuchtet die Entwicklung einer kritischen Konversationskultur, die durch die gesteigerte Zugänglichkeit von Kunst um 1800 gefördert wurde. Sie stellt die Vormachtstellung der Kunstkenner infrage, indem sie das "wahre Kunsturteil" aus der Vielfalt der Stimmen eines gemischten Publikums herausarbeitet. Anhand von vier zwischen 1804 und 1825 veröffentlichten Texten wird diese besondere Form der journalistischen Ausstellungsberichterstattung analysiert, die tiefere Einblicke in das zeitgenössische Kunstschaffen und die Verknüpfungen zwischen journalistischer Kunstkritik und bürgerlicher Unterhaltungskultur bietet.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
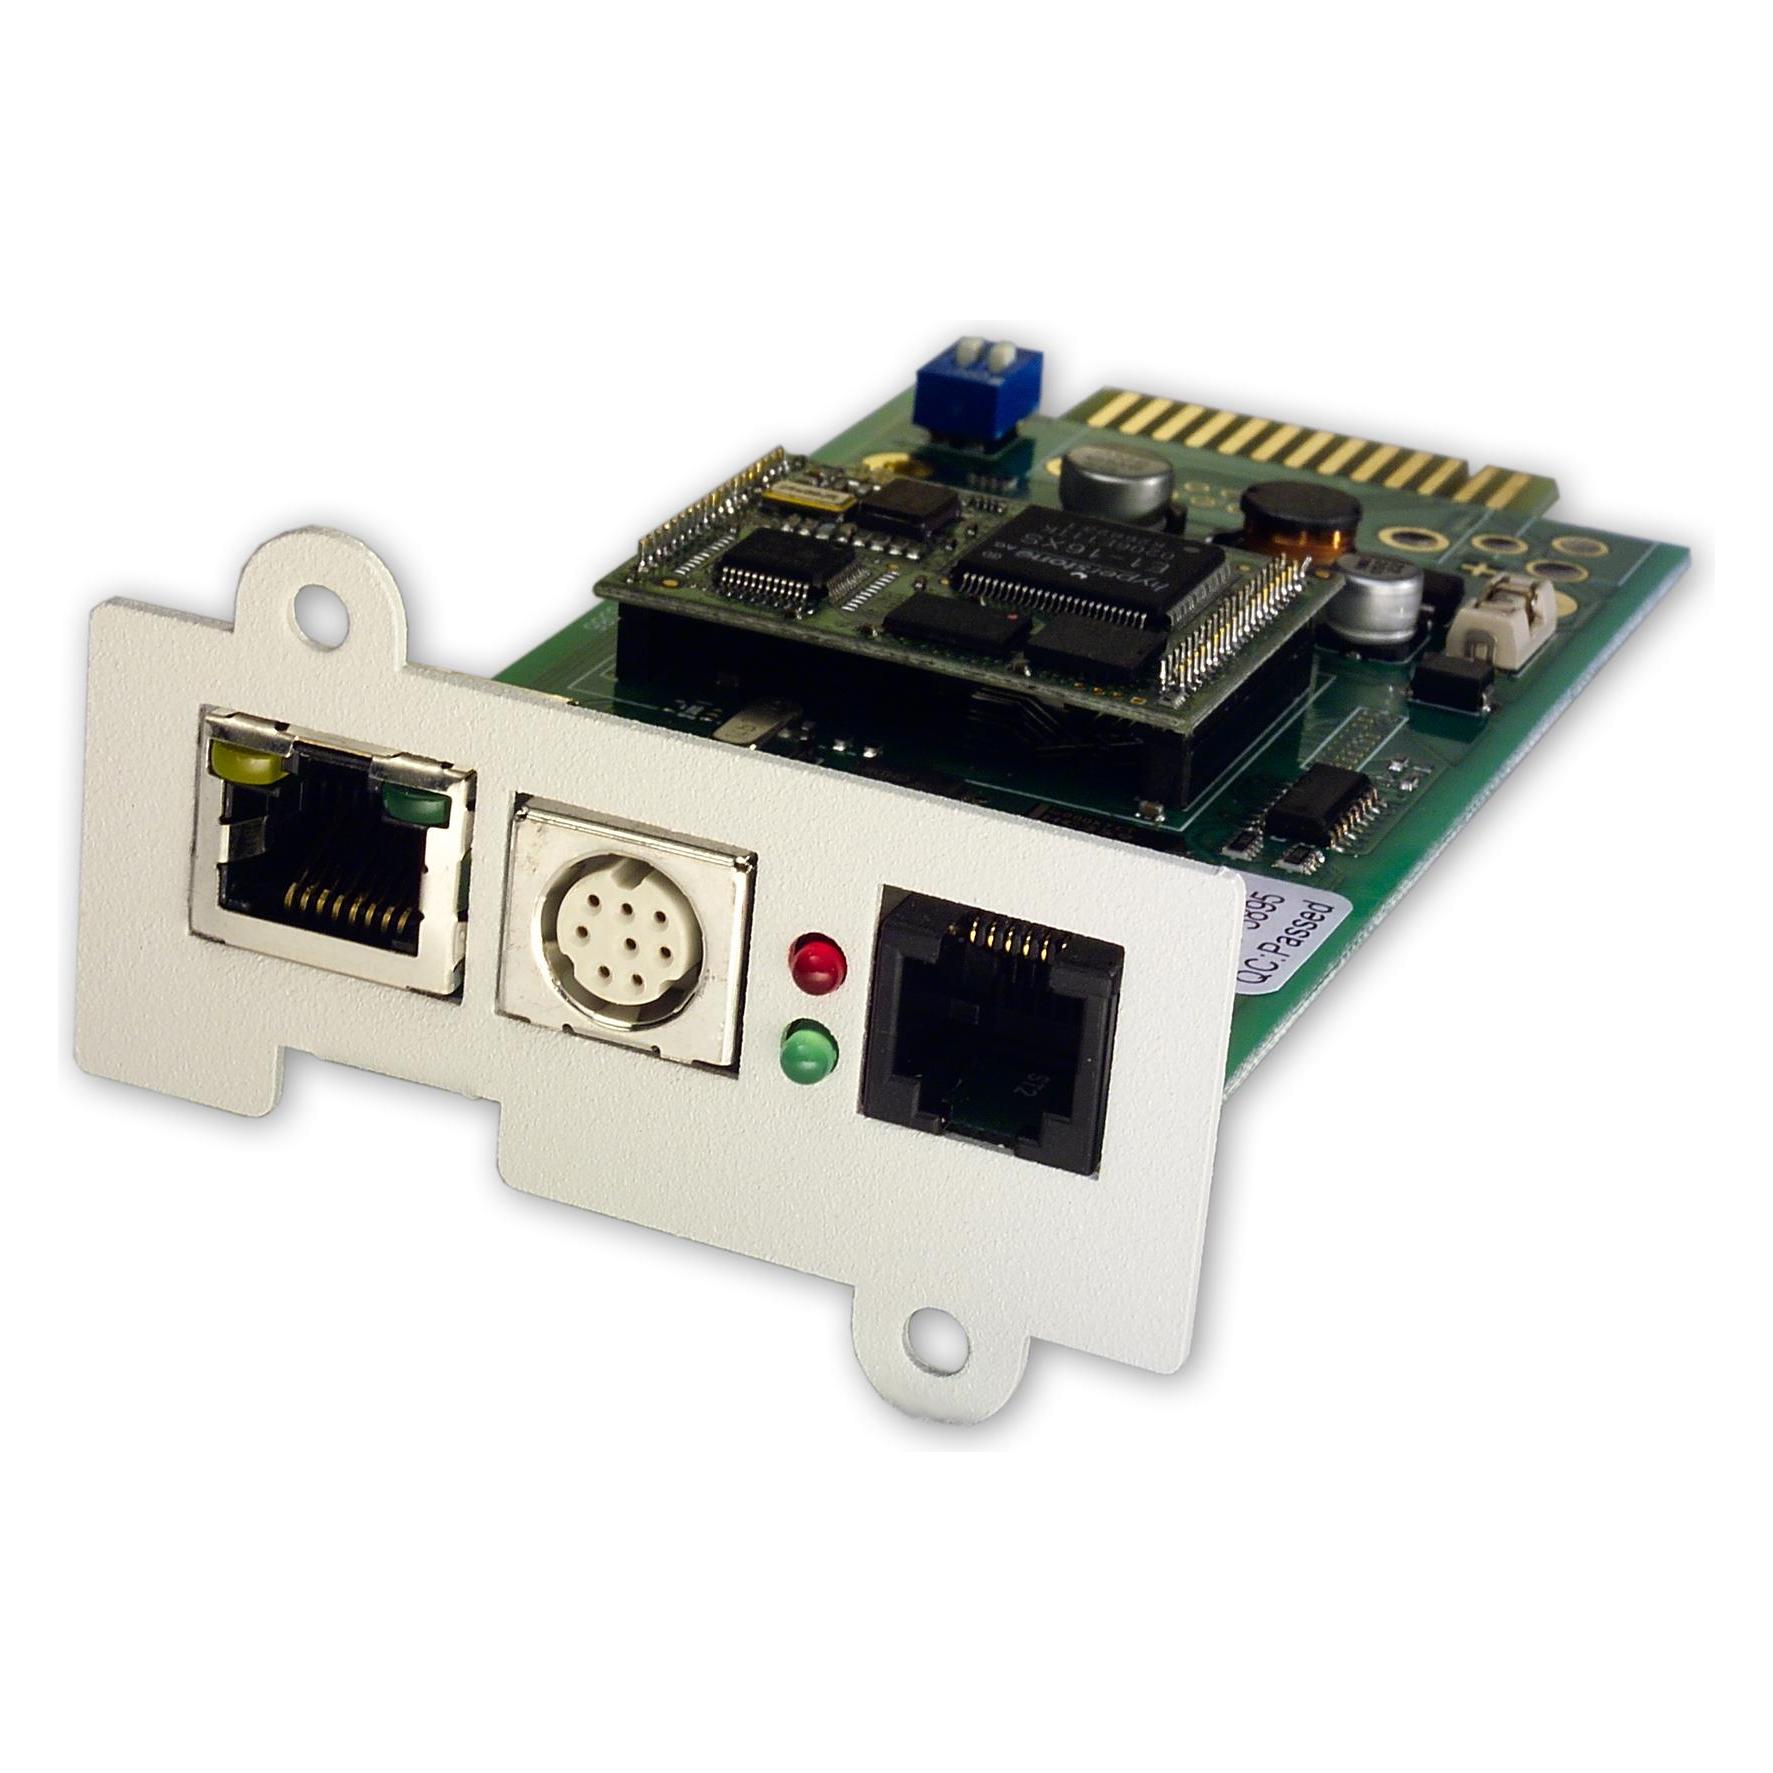
Online USV ONLINE Netzwerk SNMP Karte DW7SNMP30, Basic, USV ZubehörDer Online USV Fernverwaltungsadapter DW7SNMP30 - PCIe ist ein hochentwickeltes Produkt, das für maximale Effizienz und Zuverlässigkeit in Ihrem Netzwerk entwickelt wurde. Dieser Adapter ermöglicht die nahtlose Integration Ihrer USV-Anlage in Ihr Netzwerk und bietet eine umfassende Fernüberwachung und -verwaltung über das Internet. Durch die PCIe-Schnittstelle ist eine schnelle und stabile Verbindung zu Ihrem Serversystem gewährleistet, sodass Sie jederzeit den Status Ihrer USV-Anlage überwachen können. Mit seiner benutzerfreundlichen Oberfläche und fortschrittlichen Funktionen ist der DW7SNMP30 - PCIe die ideale Lösung, um die Sicherheit und Verfügbarkeit Ihres Systems zu gewährleisten.311,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online USV ONLINE Netzwerk SNMP Karte DW5SNMP30, Pro, USV ZubehörDer SNMP-Adapter integriert die USV in das Netzwerk. Er kommuniziert via TCP/IP, Telnet oder FTP mit den angeschlossenen Verbrauchern im Netzwerk. Nach der Programmierung mit eigener IP-Adresse ist die USV von jedem Standort weltweit ansprechbar, besonders interessant zur Fernadministration.528,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
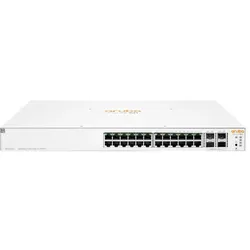
HPE Aruba Instant On (28 Ports), Netzwerk Switch, WeissDie Aruba Instant On 1930 Switch-Serie wurde für kleine und wachsende Unternehmen entwickelt, die eine höhere Leistung erfordern, um Anwendungen mit hohem Bandbreitenbedarf zu unterstützen. Die Serie lässt sich nahtlos in vorhandene Instant On Access Points für den Innen- und Aussenbereich integrieren und kann über die mobile Instant On Anwendung vor Ort oder remote zentral verwaltet werden. Diese cloud-managed Layer-2+-Ethernet-Switches bestehen aus PoE-Modellen der Klasse 4 mit 8, 24 und 48 Anschlüssen (d. h. PoE+) sowie Nicht-PoE-Gigabit-Ethernet-Modellen, mit 1G-SFP-Steckplätzen bei Modellen mit 8 Anschlüssen und 1G/10G-SFP+-Steckplätzen bei 24G/48G-Modellen für Glasfaser-Konnektivität. Hauptmerkmale Vereinfachen Sie die Bereitstellung im Netzwerk und die Verwaltung für kleine Unternehmen. Die Aruba Instant On 1930 Switch-Serie bietet bedienerfreundliche, direkt nutzbare Plug-and-Play-Bereitstellung.317,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Ubiquiti Networks UNVR-Instant UNVR-Instant Netzwerk-VideorecorderKompakter UniFi Protect NVR mit 3,5-Zoll-HDD-Unterstützung, integriertem 6-Port-PoE-Switch, integriertem HDMI-View-Port und einer Kapazität für (6) 4K-Kameras oder (15) Full-HD-Kameras.236,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunstkritik als Konversation, Fachbücher von Florian BreitkopfDas Fachbuch "Kunstkritik als Konversation" von Florian Breitkopf untersucht die Rolle fiktionaler Ausstellungsgespräche in deutschsprachigen Periodika des frühen 19. Jahrhunderts. Es wird aufgezeigt, wie diese inszenierten Unterhaltungen von bürgerlichen Besucherinnen und Besuchern der Akademieausstellungen in Berlin und Dresden zur Entstehung der modernen Kunstkritik als Publikums- und Laienkritik beitrugen. Die Studie beleuchtet die Entwicklung einer kritischen Konversationskultur, die durch die gesteigerte Zugänglichkeit von Kunst um 1800 gefördert wurde. Sie stellt die Vormachtstellung der Kunstkenner infrage, indem sie das "wahre Kunsturteil" aus der Vielfalt der Stimmen eines gemischten Publikums herausarbeitet. Anhand von vier zwischen 1804 und 1825 veröffentlichten Texten wird diese besondere Form der journalistischen Ausstellungsberichterstattung analysiert, die tiefere Einblicke in das zeitgenössische Kunstschaffen und die Verknüpfungen zwischen journalistischer Kunstkritik und bürgerlicher Unterhaltungskultur bietet.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online USV ONLINE Netzwerk SNMP Karte DW7SNMP30, Basic, USV ZubehörDer Online USV Fernverwaltungsadapter DW7SNMP30 - PCIe ist ein hochentwickeltes Produkt, das für maximale Effizienz und Zuverlässigkeit in Ihrem Netzwerk entwickelt wurde. Dieser Adapter ermöglicht die nahtlose Integration Ihrer USV-Anlage in Ihr Netzwerk und bietet eine umfassende Fernüberwachung und -verwaltung über das Internet. Durch die PCIe-Schnittstelle ist eine schnelle und stabile Verbindung zu Ihrem Serversystem gewährleistet, sodass Sie jederzeit den Status Ihrer USV-Anlage überwachen können. Mit seiner benutzerfreundlichen Oberfläche und fortschrittlichen Funktionen ist der DW7SNMP30 - PCIe die ideale Lösung, um die Sicherheit und Verfügbarkeit Ihres Systems zu gewährleisten.311,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Online USV ONLINE Netzwerk SNMP Karte DW5SNMP30, Pro, USV ZubehörDer SNMP-Adapter integriert die USV in das Netzwerk. Er kommuniziert via TCP/IP, Telnet oder FTP mit den angeschlossenen Verbrauchern im Netzwerk. Nach der Programmierung mit eigener IP-Adresse ist die USV von jedem Standort weltweit ansprechbar, besonders interessant zur Fernadministration.528,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HPE Aruba Instant On (28 Ports), Netzwerk Switch, WeissDie Aruba Instant On 1930 Switch-Serie wurde für kleine und wachsende Unternehmen entwickelt, die eine höhere Leistung erfordern, um Anwendungen mit hohem Bandbreitenbedarf zu unterstützen. Die Serie lässt sich nahtlos in vorhandene Instant On Access Points für den Innen- und Aussenbereich integrieren und kann über die mobile Instant On Anwendung vor Ort oder remote zentral verwaltet werden. Diese cloud-managed Layer-2+-Ethernet-Switches bestehen aus PoE-Modellen der Klasse 4 mit 8, 24 und 48 Anschlüssen (d. h. PoE+) sowie Nicht-PoE-Gigabit-Ethernet-Modellen, mit 1G-SFP-Steckplätzen bei Modellen mit 8 Anschlüssen und 1G/10G-SFP+-Steckplätzen bei 24G/48G-Modellen für Glasfaser-Konnektivität. Hauptmerkmale Vereinfachen Sie die Bereitstellung im Netzwerk und die Verwaltung für kleine Unternehmen. Die Aruba Instant On 1930 Switch-Serie bietet bedienerfreundliche, direkt nutzbare Plug-and-Play-Bereitstellung.317,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aruba Instant On 1930 (10 Ports), Netzwerk Switch, WeissDie Aruba Instant On 1930 Switch-Serie wurde für kleine und wachsende Unternehmen entwickelt, die eine höhere Leistung erfordern, um Anwendungen mit hohem Bandbreitenbedarf zu unterstützen. Die Aruba Instant On 1930 Switch-Serie lässt sich nahtlos in vorhandene Instant On Access Points für den Innen- und Aussenbereich integrieren und kann über die mobile Instant On Anwendung vor Ort oder remote zentral verwaltet werden. Diese Cloud-managed Layer-2+-Ethernet-Switches bestehen aus PoE-Modellen der Klasse 4 mit 8, 24 und 48 Anschlüssen (PoE+) sowie Nicht-PoE-Gigabit-Ethernet-Modellen, mit 1G-SFP-Steckplätzen bei Modellen mit 8 Anschlüssen und 1G/10G-SFP+-Steckplätzen bei 24G/48G-Modellen für Glasfaser-Konnektivität.261,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.